Банки
После заседания ФРС США, прохождения пика сезона отчётов в США и публикации первых оценок ВВП США (-9,5% г/г) и еврозоны (-15,0% г/г) во II квартале можно ожидать, что в августе информационный поток существенно сократится. Впрочем, интрига с выделением нового пакета помощи американской экономике в 1 трлн долларов Конгрессом США всё еще остаётся в центре рынков.
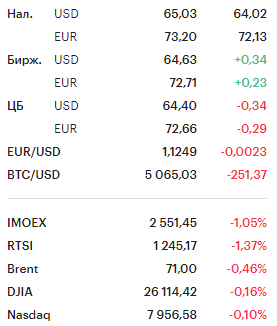
Рубль вновь слабеет, стимулируя рост индекса МосБиржи. Однако экономическая неопределённость давит на металлургов и нефтяников. Среди аутсайдеров дня были "Лента", "Магнит", а также НЛМК, ТМК, ММК, "Сургутнефтегаз" и "ЛУКОЙЛ". Среди лидеров вновь доминируют акции золотодобывающих компаний на фоне очередных рекордов золота. Инвесторы активно покупали "Селигдар", TCS Group, "Полюс", ОГК-2 и Polymetal.
Apple отчиталась за второй квартал 2020 года заметно лучше ожиданий, продемонстрировав устойчивость бизнеса к негативному влиянию пандемии благодаря диверсификации выручки. Доходы компании выросли на 11%, до $59,69 млрд, тогда как консенсус предполагал их снижение до $52,23 млрд. Скорректированная EPS повысилась на 18%, до $2,58, при прогнозе $2,05. Позитивная динамика доходов зафиксирована во всех сегментах бизнеса.
Внешние фондовые рынки сегодня переживают мощную волну коррекции. После выхода рекордно негативных данных по падению ВВП США во втором квартале (-32,9% по отношению к первому кварталу) индексы акций перешли к резкому движению вниз.
После вчерашнего заседания ФРС и сегодняшнего пика отчётов в США, традиционно сопровождающегося публикацией цифр ВВП США, инвесторов ждёт затяжной "провал" в новостном фоне. Август – традиционный пик сезона отпусков, даже несмотря на COVID-19 в этом году. Как следствие, в августе информационный фон, как правило, затухает, ликвидности на рынках становится меньше, обороты торгов зачастую падают.
Комментарии Федрезерва к своему решению по процентным ставкам, вышедшие вчера вечером, хотя и выглядели умеренно обнадеживающими, по сути содержали в себе стандартный набор риторики, сводящейся к тому, что регулятор будет внимательно следить за ситуацией, действовать по обстоятельствам, оперативно реагировать на изменения и оказывать необходимую помощь страждущим.
В четверг, 30 июля, ключевые фондовые индексы Соединенных Штатов Америки демонстрируют в первой половине торгов преимущественно отрицательную динамику на фоне беспрецедентного спада экономики страны в минувшем квартале. Так, ВВП США, по предварительным данным, сократился во втором квартале на рекордные со времен Великой депрессии 32,9% к/к.
Главным событием вчерашнего дня несомненно стала пресс-конференция Председателя ФРС США Джерома Пауэлла. Участники рынка ее ждали, инвесторы надеялись. В принципе, все ожидания сбылись.
Результаты первого полугодия позитивны для всего продуктового ритейла, а "Магнит" наконец, акцентируясь на повышении эффективности, разворачивает негативный тренд по снижению маржинальности.
В среду, 29 июля, ключевые фондовые индексы Соединенных Штатов Америки демонстрируют в первой половине торгов позитивную динамику, а основное внимание инвесторов направлено на корпоративные отчетности, обсуждение нового пакета стимулирующих мер в Конгрессе, а также на заседание Федеральной резервной системы, итоги которого станут известны в 21:00 мск.